出海企业国际货运保险与货损索赔实务
货在海上、在路上出了事,能不能赔、赔多少,全看保险条款怎么约定。国际货运保险的承保范围、免赔额、代位追偿、索赔时效,这篇一次讲清,帮你在签单前就把坑避掉。
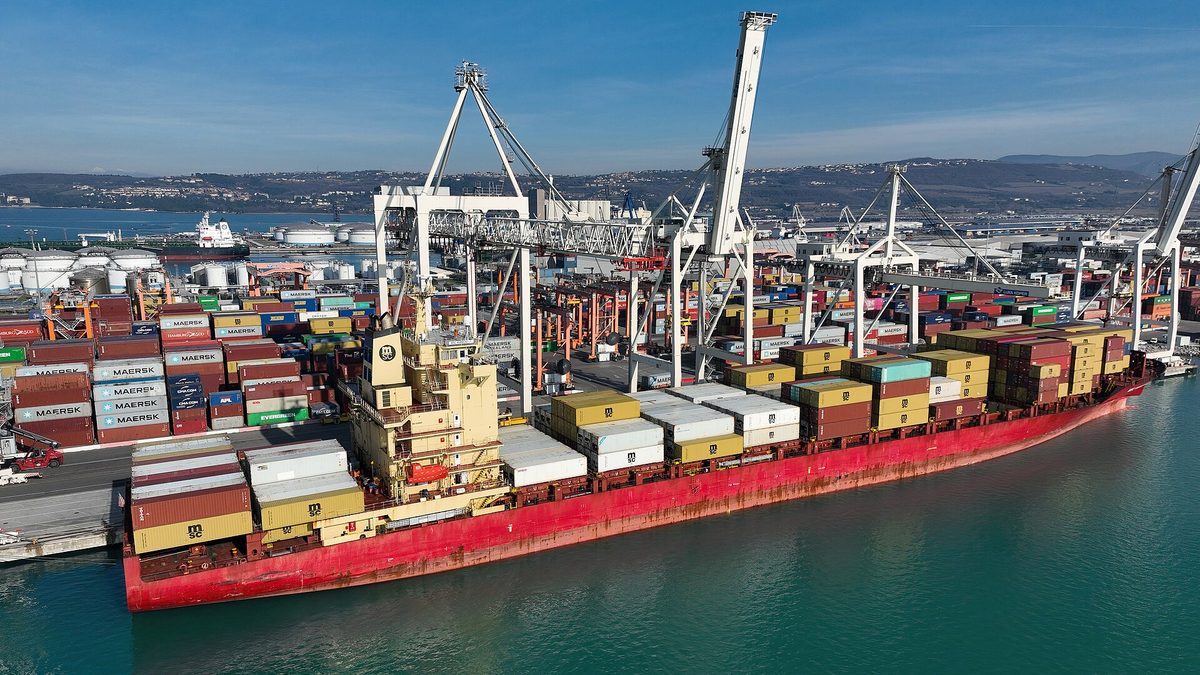
货出港了,最怕的就是货损,集装箱落水、船舱进水、陆运翻车、码头起火,哪一样都可能让一批货直接归零。这时候货运保险就是你唯一的回血通道。但保险不是买了就稳,很多人是出了事在发现,自己买的险种不对、免赔额太高、或者根本没保到点子上。这篇把国际货运保险和货损索赔一次讲清。
货运保险到底保什么
国际货运保险保的是货物在运输途中的灭失和损坏,核心是海上风险加陆上、内河、装卸的延伸风险。它不保正常损耗、不保货物本身的固有缺陷、不保迟延交货造成的市场损失。很多人误以为买了保险就什么都赔,其实保险条款里每一项除外责任都写得明明白白。
三种基本险别:平安险、水渍险、一切险
我国外贸最常用的是海洋运输货物保险条款,分平安险(FPA)、水渍险(WPA/WA)和一切险(All Risks)三档。平安险只赔全损和特定单独海损,水渍险把单独海损也赔进来,一切险范围最宽,但也不是字面意义上的「一切」。选哪个,看货物性质和航线风险,价值高、易损的货,别省那点保费。
谁来买保险:FOB、CIF 与保险利益
FOB、CFR 下,通常是买方投保;CIF 下由卖方投保,但保险利益在货物越过船舷后转移给买方。这里最容易出问题的是:谁买、保多少、受益人写谁。CIF 只要求卖方买最低限度的保险,买方如果觉得不够,要自己加保。另外,投保金额一般是发票金额加成 10%,也就是保到 110%,把预期利润也算进去。
货损之后怎么索赔:时效和单证
出了货损,先取证再索赔。第一时间找检验机构出检验报告,同时保留提单、发票、装箱单、保险单,向承运人发书面索赔通知。海运索赔时效通常是自货物交付或应当交付之日起一年,超过了承运人可以不赔,所以别拖。向保险公司索赔,也按保单约定的时效和程序走。
常见拒赔理由,怎么防
拒赔最多的几个理由:一是包装不当,货物因包装不善损坏,保险和承运人都可能拒赔;二是投保前货物已经损坏;三是发货迟延造成的损失;四是不属于承保范围的事故。防的办法就一条:签单前把保险条款逐条看,尤其是除外责任和免赔额,别只看保费底。
签单前的自查清单
- 险别选对没有,一切险是不是真的必要;
- 投保金额是否覆盖发票金额加预期利润;
- 免赔额和除外责任看清没有;
- 索赔时效和程序记清楚没有;
- 提单、保单、发票是否一致。
不同保险条款(如英国协会货物条款 ICC 和国内人保条款)措辞和承保范围有差异,本文只讲一般框架。大宗、高价值货物投保前,建议让懂海商法的专业人士帮你看一遍条款,别拿通用模板套具体航次。
货运保险和结算、单证是一条线上的事。信用证下的单证要求,可看出海企业国际结算与信用证风险;原产地和关税规则,见RCEP 原产地规则与关税减让。
相关阅读
出海企业跨境支付与支付牌照合规:海外收单、PSD2 与当地许可
钱出得去、款收得回来,是出海企业的命门。但跨境支付不是接一根通道那么简单:欧盟 PSD2 管支付机构持牌、美国各州各自要汇款牌照、新加坡 MAS 把收单和汇款分开管。哪些场景要牌照、哪些能借通道,这篇讲清。
出海企业海外诉讼电子证据开示(eDiscovery)与数据出境冲突应对
在美国打官司,对方一纸证据开示要求,可能让你把国内服务器上的邮件、聊天记录、合同全都交出去。但中国《数据安全法》第 36 条、《个人信息保护法》和 2024 年数据出境新规,又给跨境提供数据划了红线。两边都要守,怎么平衡,这篇讲清。
出海企业 AEO 高级认证与海关互认:通关便利化怎么申请
出口欧洲、东南亚,通关慢一天货就压一天。AEO(经认证的经营者)高级认证企业能在海关享受优先查验、更低查验率、通关提速,还能在中国签了互认安排的国家拿到对等待遇。AEO 是什么、值不值得办、怎么办,这篇讲清。