出海企业应对海外反规避调查:美国与欧盟反规避规则与合规应对
反倾销税交了之后,经第三国转口、轻微改装、第三国组装,都可能被认定成"规避"。美国 DOC 的 §1677j 和 CBP 的 EAPA 是两套程序,欧盟有 60% 和 25% 两个数,这篇讲清。
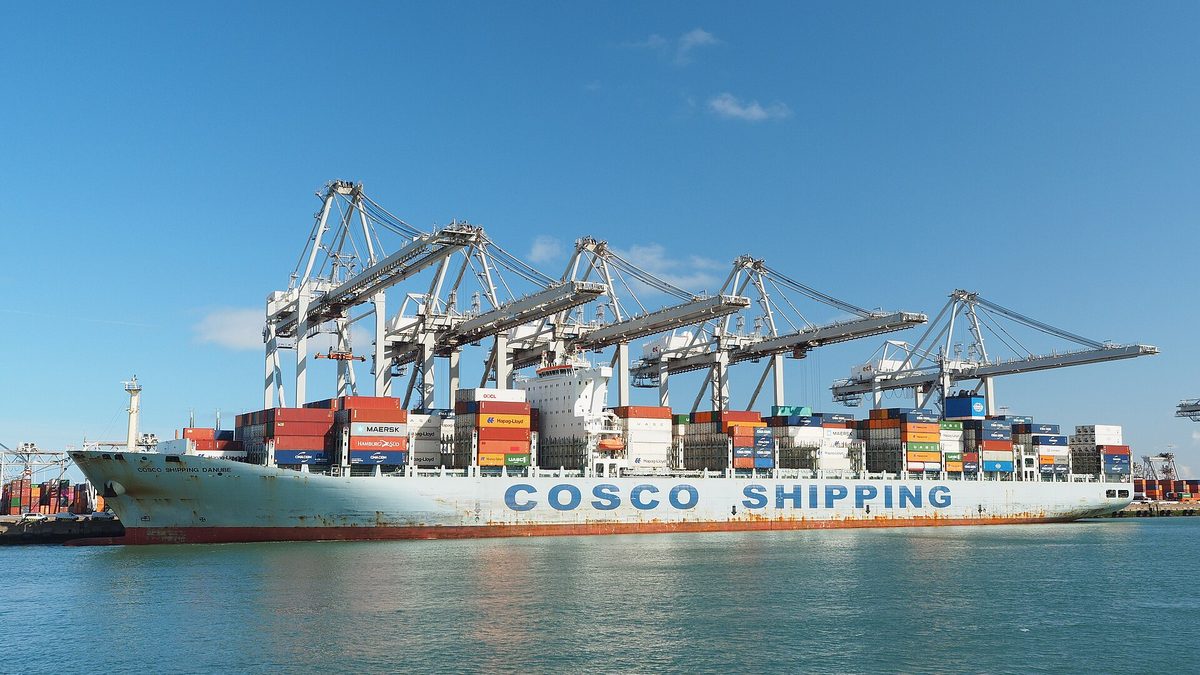
反倾销、反补贴税立起来之后,真正的较量往往转到第二回合:怎么绕。有人把货先发到越南、马来西亚、墨西哥再转一手,有人把产品做个不起眼的小改动,有人干脆把组装搬去第三国。这些动作一旦被认定成"规避",原来不征税的路径也要被拉回征税范围,还可能追溯。所以出海企业不光要会应诉反倾销,还得懂反规避。
美国的"反规避"和"逃避",是两套程序
先把美国这边最绕的一个点讲清:美国有两个并行、但不同的程序,名字容易混。
一个是商务部(DOC)的反规避,法律依据是 19 U.S.C. § 1677j。它针对的是在征税令落地之后,商品在形态、产地上的"小动作",一共四类:在美国境内用受调查国零部件完成/组装;在第三国完成/组装;轻微改变(不管税则归类变没变);以及后续开发商品。认定下来,就把这些商品纳入原反倾销/反补贴令的征税范围。
另一个是海关(CBP)的 EAPA,全称 Enforce and Protect Act of 2015,收在 19 U.S.C. § 1517 里,针对的是"逃避"——通过重大虚假陈述或重大遗漏进口,导致反倾销/反补贴税被少征或没征。CBP 收到合格举报后,15 个工作日内要决定是否立案。后果是中止清算、延长清算期,再追溯征税。
一个查"商品是不是被绕进来的",一个查"报关是不是骗进来的",两者别混。实务里企业被 EAPA 举报的很多,因为对手或者下游买家一个匿名举报就可能启动。
欧盟反规避:60% 和 25% 两个数
欧盟的反规避,法律依据是 Regulation (EU) 2016/1036 第 13 条。核心是"贸易模式变化 + 除征税外没有充分正当理由 + 征税效果被削弱"三件事都凑齐。落到装配/完工这种最常见的场景,还有两个硬数字:
- 60% 测试:来自受调查国的零部件,占装配成品全部零部件总价值的 60% 及以上;
- 25% 测试:装配/完工过程中的增值,不超过制造成本的 25%。超过 25% 就不算规避。
注意,60% 和 25% 只管"装配/完工"这一种情形,不是所有反规避都用这两个数。结论一旦成立,征税范围就扩到来自第三国的同类产品或零部件。
最容易踩的三类场景
中国企业这几年最常撞上的,是这三类:
- 第三国转口:货在越南、马来、墨西哥、土耳其过一道,没发生实质性改变,原产地规则上根本站不住。这块跟原产地规则绑得紧,可以看出海企业应对美国对华关税与第三国转口:原产地规则与合规风险。
- 轻微改装:在海关归类上钻空子,把产品改成另一个税号,想脱离原征税范围。
- 第三国组装:把组装搬出去,但中国零部件占比过高——欧盟看 60%/25%,美国看加工是否"轻微或不重要"。
怎么应对:从投资前就布局
反规避这事的难处在于,等调查来了,很多事实已经发生了。所以真正的防线在投资决策之前:
- 设厂、设仓、换渠道之前,先做供应链和原产地规则分析,别拍脑袋决定"从哪转一手"。
- 保留完整的原产地证明、加工记录、成本拆分,证明你的第三国工序是真加工、有实质增值,不是"洗产地"。
- 被 DOC、CBP 或欧委会发问卷了,老老实实配合,用数据说话;不配合的后果通常是按最不利的事实裁。
- 提前用"范围裁定"(scope ruling)或豁免程序,把边界问清楚,比事后打官司便宜。
- 对不利决定,美国可以到国际贸易法院(CIT),欧盟可以到欧盟法院寻求司法审查。
反规避的认定高度依赖事实,第三国转口、轻微改装、低增值组装是重灾区。本文为一般性梳理,不构成法律意见;具体供应链是否构成规避,请结合订单结构、原产地记录和律师意见综合判断。
反规避不是"绕税技巧"的对手,它是那套技巧的代价。要么从一开始就把第三国的工序做实、把原产地做真,要么老老实实按征税路径走,没有第三条又快又稳的路。
相关阅读
出海企业海外储能与动力电池合规:欧盟电池护照、碳足迹与回收责任
欧盟《电池与废电池条例》(2023/1542)把碳足迹、电池护照、再生材料和供应链尽职调查一层层压下来,出口电池和储能的中国企业要面对的义务一年比一年多。哪些电池被圈进去、每项义务啥时候生效、没做会怎样,这篇一次讲清。
出海企业海外药品与临床试验合规:美国 FDA、欧盟 EMA 与数据出境
药品出海和普通消费品完全两套逻辑:美国 FDA 要看 IND/NDA、欧盟 EMA 走集中审评,临床试验数据还要过数据出境这一关。中国药企出海,注册路径怎么选、数据怎么带出去、GMP 怎么接,这篇讲清。
出海企业海外矿业与关键矿产投资:准入、矿权许可与环境合规
海外买矿、拿矿权,不是签了合同就落地:外资审查、矿权许可、原住民与环境、矿产品出口管制,每道关都能卡住项目。中国企业在海外投锂、钴、镍、铜这些关键矿产,这篇把准入和合规的坑讲清。